必見ファクタリング情報コラム
Message
資金ショートとは?原因と今すぐできる対策|ファクタリングで乗り切る方法も解説
2026年2月20日
「売上はあるのに、取引先への支払いに必要な資金が足りない」「売掛金の入金までに資金ショートしそう」と悩んでいませんか。
資金ショートとは、支払いに必要な現金や預金が不足する状態です。
放置すると、取引先からの信用低下や事業の停滞を招き、最悪の場合は倒産につながるおそれがあります。
しかし、資金不足が予想される段階で対策を取れば、経営への影響を抑えられる可能性があります。
具体的には、入出金予定の確認、支払条件の見直し、融資、ファクタリングによる売掛金の早期現金化などが有効です。
この記事では、資金ショートの意味や原因、緊急時に取るべき対策、日頃からできる予防策を詳しく解説します。
さらに、ファクタリングが資金ショート対策に向いている理由や、おすすめのファクタリング会社も比較します。
資金不足を解消し、安定した会社経営を続けるための参考にしてください。
資金ショートとは
資金ショートとは、会社が支払いに必要な現金や預金を確保できず、支払期日に資金が不足する状態です。
売上があっても、入金より先に仕入代金や給与などの支払いが重なれば、資金ショートが起こる可能性があります。
資金ショート対策では、利益だけでなく、手元の資金残高と入出金のタイミングを把握することが重要です。
資金ショートと赤字・債務超過の違い
資金ショートと赤字、債務超過は、いずれも会社の経営に関わる問題ですが、それぞれ意味が異なります。
資金ショートは手元の資金が不足する状態、赤字は一定期間の費用が収益を上回る状態、債務超過は負債が資産を上回る状態を指します。
| 項目 | 意味 | 主な判断基準 |
|---|---|---|
| 資金ショート | 支払いに必要な資金が足りない | 現金・預金と支払予定額 |
| 赤字 | 費用が収益を上回っている | 損益計算書 |
| 債務超過 | 負債が資産を上回っている | 貸借対照表 |
例えば、会社が赤字でも、過去に蓄えた預金が十分にあれば、すぐに資金ショートするとは限りません。
反対に、利益が出ていても、売掛金の回収が遅れれば支払いに必要な現金が不足します。
また、債務超過であっても、当面の支払いに必要な資金を確保できていれば、直ちに資金ショートするわけではありません。
資金ショートは会社の支払い能力に直接関わる問題のため、損益や資産状況とは分けて管理する必要があります。
黒字でも資金ショートは起こる
会社が黒字でも、売上代金の入金と経費の支払いに時間差があると、資金ショートが発生する可能性があります。
これは、会計上の利益と実際の現金の動きが必ずしも一致しないためです。
例えば、売上500万円を計上していても、その売掛金の入金が2か月後になる場合があります。
一方、従業員の給与や仕入代金など、合計300万円を先に支払わなければならない状況では、手元の資金が不足するおそれがあります。
このように、利益が出ているにもかかわらず、必要な資金を確保できずに倒産することを「黒字倒産」と呼びます。
特に、売掛金の回収までの期間が長い業種や、事業の拡大によって先行支出が増える会社では注意が必要です。
黒字倒産を防ぐには、売上や利益だけで判断せず、入金予定日と支払期日を継続的に確認することが欠かせません。
資金ショートするとどうなる?
資金ショートが起こると、仕入代金や給与、借入金の返済など、会社の経営に必要な支払いが滞るおそれがあります。
一時的な資金不足でも、対応が遅れると取引先からの信用低下や事業活動の停滞につながるため、早めの対策が必要です。
さらに、資金を確保できない状態が続けば、事業の継続が難しくなり、倒産に至る可能性もあります。
資金ショートに陥ったときに起こること
資金ショートに陥ると、資金不足の規模や期間によって、会社の経営にさまざまな影響が生じます。
特に注意したいのは、支払いの遅延が信用低下を招き、さらに資金繰りを悪化させる悪循環です。
資金ショートによって起こる主な問題は、以下のとおりです。
| 起こり得る問題 | 会社への影響 |
|---|---|
| 仕入代金の支払い遅延 | 取引条件の変更や商品の供給停止につながる |
| 給与の支払い遅延 | 従業員の生活に影響し、離職や人材流出を招く |
| 借入金の返済遅延 | 遅延損害金の発生や追加融資への悪影響が生じる |
| 税金・社会保険料の滞納 | 延滞税などの負担や差押えのリスクが生じる |
| 取引先からの信用低下 | 新規取引の減少や契約条件の悪化につながる |
| 事業活動の停滞 | 仕入れや外注ができず、売上の減少につながる |
例えば、仕入代金を支払えなくなると、取引先から新たな商品の納品を停止される場合があります。
商品を確保できなければ売上も減少し、不足した資金を回復させることがさらに難しくなります。
また、借入金の返済が滞れば、金融機関からの信用にも影響し、追加の資金調達が難しくなる可能性があります。
ただし、資金ショートが発生したからといって、必ず倒産するわけではありません。
支払先への早期相談や売掛金の回収、資金調達などによって、経営を立て直せる場合もあります。
そのため、資金不足に気づいた段階で不足金額と支払期日を確認し、優先順位を決めて対処することが重要です。
資金ショートに陥る主な原因
資金ショートは、売上の減少だけでなく、支出の増加や売掛金の入金遅延など、さまざまな原因で発生します。
利益が出ていても、支払いに使える現金が不足すれば資金ショートにつながるため、原因を早めに把握し、適切な対策を取ることが重要です。
売上の減少と支出の増加
売上の減少と支出の増加は、資金ショートを引き起こす代表的な原因です。
売上が落ち込むと入ってくる資金が減る一方、家賃や給与などの固定費はすぐには減らせません。
そのため、赤字になっていなくても手元の現金が少なくなる場合があります。
また、原材料費や燃料費の値上がり、外注費の増加も資金繰りを圧迫します。
例えば、月の入金が500万円から400万円に減ったのに、支払いが450万円のままだと、毎月50万円の資金不足が発生します。
この状態が続けば、預金を取り崩してもいずれ支払いが難しくなります。
事業拡大に向けた設備投資や採用も、売上が増える前に支出が先行する点に注意が必要です。
売上予測が外れたときに備え、固定費を見直すとともに、支払予定額に見合う現金を確保することが大切です。
売掛金の支払いサイトが長い
売掛金の支払いサイトとは、取引先から代金が入金されるまでの期間のことです。
法人間の掛取引では、商品を納品した日や請求書を発行した日に現金が入るとは限りません。
そのため、売上を計上していても、入金までのあいだは別の資金で経費を支払う必要があります。
例えば、今月納品した商品の代金が2か月後に入金される一方、仕入代金や給与の支払いが来月に集中すると、先に現金が不足する可能性があります。
取引件数が増えれば、売掛金とともに立て替える費用も増え、売上の拡大がかえって資金不足を招く場合もあります。
対策として、請求書の発行を早めるほか、取引開始時に入金条件を確認することが重要です。
支払いサイトの短縮を相談できない場合は、入金日までの資金をどう確保するかを事前に考えましょう。
売掛先の倒産・不払い
売掛先が倒産したり、代金を支払わなかったりすると、入金を見込んでいた資金が手元に入らなくなります。
予定していた入金がなくても、自社の給与や仕入代金の支払期日は変わらないため、資金ショートにつながるおそれがあります。
例えば、翌月に300万円の売掛金を回収する予定で支払いを組んでいた会社が、取引先の経営悪化によって入金を受けられなくなるケースです。
特定の取引先への売上依存度が高いほど、1社の支払い遅延が経営全体に与える影響は大きくなります。
こうした事態を避けるには、入金状況を定期的に確認し、遅延があれば早めに連絡することが大切です。
取引先の信用状態を把握するとともに、売掛先を分散することも有効です。
なお、すでに支払期日を過ぎた売掛金は、通常のファクタリングでは買取対象になりにくいため、入金遅延が起きる前の備えも必要です。
突発的なトラブルによる出費
設備の故障や自然災害などによる予想外の出費も、資金ショートの原因となります。
事前に計画していた支払いとは別にまとまった現金が必要になるため、普段は安定している会社でも資金繰りが急に悪化する場合があります。
例えば、製造業で機械が故障した場合、修理費だけでなく、代替設備の手配や納期遅延への対応費用が発生することがあります。
飲食業でも、冷蔵設備の故障によって食材の廃棄と設備交換が重なれば、支出の増加と売上の減少が同時に起こる可能性があります。
こうした費用は発生時期や金額を正確に予測しにくく、支払期限が短いこともあります。
そのため、緊急時に使える予備資金を確保するほか、設備の点検や保険の見直しを進めることが重要です。
万が一の際に相談できる金融機関や専門家も、普段から把握しておくと安心です。
資金繰りの管理不足
資金繰りの管理不足も、資金ショートを招く大きな原因です。
売上や利益だけを確認していると、実際にいつ現金が入り、いつ支払いが発生するのかを見落とす場合があります。
特に、税金や社会保険料の納付、賞与、借入金の返済などが重なる時期には注意が必要です。
例えば、月末の預金残高が300万円あっても、翌月初めに給与200万円、仕入代金150万円の支払いがあれば、入金がない限り50万円不足します。
残高だけを見て判断していると、支払期日になって初めて資金不足に気づくことになりかねません。
防ぐためには、入金予定日と支払期日、金額を資金繰り表にまとめ、少なくとも数か月先まで確認することが重要です。
予定と実績のずれも定期的に見直し、不足が予想される段階で対策を始めるようにしましょう。
資金ショートしそうなときの対策
資金ショートが目前に迫っている場合は、不足する金額と支払期日を把握し、すぐに実行できる対策から進めることが重要です。
対応が遅れるほど取引先への支払いが難しくなり、会社の信用にも影響するおそれがあります。
資金ショートへの緊急対策には、支払条件の見直し、融資、ファクタリング、資産売却などがあります。
それぞれ資金を確保できるまでの期間や費用が異なるため、自社の状況に合った方法を選ぶことが大切です。
入出金の予定を確認する
資金ショートが予想されるときは、まず手元にある現金・預金と今後の入出金予定を確認することが重要です。
資金不足の原因や不足する時期が分からなければ、必要な対策を判断できません。
最初に、銀行口座の残高や現金を確認し、今後1か月程度の入金予定と支払予定を日付ごとに整理しましょう。
特に、給与、仕入代金、家賃、税金、借入金の返済など、支払期日が決まっているものは漏れなく記録する必要があります。
例えば、以下のような資金状況を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 現在の預金残高 | 200万円 |
| 1週間以内の入金予定 | 100万円 |
| 1週間以内の支払予定 | 450万円 |
| 不足する資金 | 150万円 |
この場合、1週間以内に150万円の資金を確保する必要があります。
ただし、入金予定が支払期日より後になる場合は、途中で不足する金額がさらに大きくなる可能性があります。
そのため、月単位だけでなく、日付ごとの資金残高を確認することが大切です。
不足金額が明確になれば、売掛金の回収を早めるべきか、資金調達を検討すべきか判断しやすくなります。
また、入金予定については取引先に確認し、確実性の低い入金を前提に支払いを組まないことも重要です。
支払いの延期・税金や社会保険料の猶予を相談する
資金不足が見込まれる場合は、支払先に事情を説明し、支払期日の延長や分割払いを相談する方法があります。
例えば、仕入先や外注先に対して、一部を先に支払い、残額を翌月に支払う条件を提案することが考えられます。
ただし、支払いの延期は相手の同意が必要であり、一方的に遅らせると取引関係が悪化するおそれがあります。
支払期日を過ぎる前に相談し、具体的な支払い計画を示すことが重要です。
また、税金や社会保険料については、一定の条件を満たせば猶予制度を利用できる場合があります。
国税庁によると、国税を一度に納付すると事業の継続が難しくなる場合などには、申請によって原則1年以内の猶予が認められる制度があります。
厚生年金保険料などについても、日本年金機構が換価の猶予や納付の猶予を案内しています。
ただし、申請すれば必ず認められるわけではなく、財産や収支の状況などに応じた審査があります。
国税は所轄の税務署、社会保険料は管轄の年金事務所へ早めに相談しましょう。
なお、従業員の給与には法令上の支払い義務があるため、安易に延期せず、ほかの資金確保策を優先して検討する必要があります。
融資・ビジネスローンを受ける
資金ショートを回避する方法として、金融機関から運転資金の融資を受けることも選択肢になります。
銀行や信用金庫、日本政策金融公庫などでは、事業に必要な資金について相談できます。
融資を利用すれば、売掛金の入金を待たずに仕入代金や経費の支払いに必要な資金を確保できる場合があります。
主な資金調達方法には、以下のようなものがあります。
| 資金調達方法 | 特徴 |
|---|---|
| 銀行・信用金庫の融資 | 金利や返済期間を含め、継続的な資金調達を相談できる |
| 日本政策金融公庫の融資 | 中小企業向けの運転資金などを相談できる |
| ビジネスローン | 商品によっては比較的短期間で審査結果が分かる |
銀行融資は、比較的低い金利で借りられる場合がある一方、審査や契約に時間がかかることがあります。
日本政策金融公庫も有力な相談先ですが、申し込みから融資実行まで一定の期間が必要です。
一方、ビジネスローンには迅速な審査を特徴とする商品があり、急な資金需要に対応できる可能性があります。
ただし、銀行融資と比べて金利が高くなる場合があるため、総返済額の確認が欠かせません。
また、どの方法でも審査があり、赤字や借入状況、返済能力によっては希望どおりの融資を受けられないことがあります。
資金ショートが迫っている場合は、必要な金額と期限を金融機関に伝え、融資実行までの期間を確認しましょう。
借入後の返済が新たな資金不足を招かないよう、返済計画も合わせて検討することが重要です。
ファクタリングで売掛金を早く現金化する
入金前の売掛金がある場合は、ファクタリングを利用して売掛金を早期に現金化する方法があります。
ファクタリングとは、企業が保有する売掛債権を専門会社に売却し、通常の入金期日より前に資金を受け取るサービスです。
借入れとは異なり、売掛金の売買によって資金を確保するため、融資とは異なる基準で審査されることが特徴です。
例えば、2か月後に入金予定の売掛金300万円を保有している場合、ファクタリングによって入金期日を待たずに資金化できる可能性があります。
仮に手数料が10%なら、受取額は270万円です。
| 項目 | 金額 |
|---|---|
| 売掛金の額面 | 300万円 |
| 手数料(10%) | 30万円 |
| 実際の受取額 | 270万円 |
※上記は計算例であり、実際の手数料や受取額は契約条件によって異なります。
ファクタリングには、利用企業とファクタリング会社で契約する2社間方式と、売掛先も契約に関与する3社間方式があります。
2社間ファクタリングは、通常、売掛先への事前通知や承諾を必要としないため、取引関係への影響を抑えたい場合にも検討できます。
ただし、契約内容によっては債権譲渡の通知などが必要になる場合もあります。
また、審査に通れば短期間で入金されるサービスもありますが、必ず希望する日時に資金を確保できるわけではありません。
金融庁も、高額な手数料によって資金繰りが悪化する危険性を注意喚起しています。
利用する際は、手数料や入金予定日、契約条件を確認し、必要な資金を確保できるか慎重に判断することが大切です。
資産を売却する
会社が保有する資産を売却し、手元の現金を増やすことも資金ショート対策の1つです。
借入れを増やさずに資金を確保できるため、返済負担を抑えたい場合にも検討できます。
売却対象となる資産には、以下のようなものがあります。
- 使用していない機械や設備
- 不要になった車両
- 長期間保管している在庫
- 遊休不動産や保有する有価証券
例えば、使っていない営業車両や設備を売却すれば、維持費の削減と資金確保を同時に進められる可能性があります。
ただし、資産によっては買い手が見つかるまで時間がかかり、希望する価格で売却できない場合があります。
また、事業に必要な設備まで売却すると、生産能力や売上が低下するおそれもあります。
そのため、事業への影響が小さく、短期間で売却できる資産から検討することが重要です。
売却にかかる費用や税金も確認し、実際に手元へ残る金額を把握したうえで判断しましょう。
ファクタリングが資金ショート対策に向いている4つの理由
ファクタリングは、入金前の売掛金を売却して資金を確保する方法であり、資金ショートの回避に役立つ資金調達手段の1つです。
融資とは異なる審査基準が設けられており、売掛金の早期現金化や売掛先の倒産リスクへの備えにも活用できます。
ここでは、ファクタリングが資金ショート対策に向いている4つの理由を解説します。
経営状況の影響が小さい審査基準
ファクタリングは、銀行融資と比べて利用企業の経営状況による影響が小さい審査基準を採用していることが特徴です。
銀行融資では、決算内容や借入状況、返済能力などを確認し、融資の可否を判断します。
そのため、赤字決算や債務超過の状態にある会社は、希望する融資を受けられない場合があります。
一方、ファクタリングでは、売掛先の信用力や売掛金の回収可能性が重視される傾向があります。
例えば、自社の業績が悪化していても、売掛先の経営が安定しており、継続的な取引実績が確認できれば、売掛金を買い取ってもらえる可能性があります。
また、ファクタリングは原則として借入れではないため、通常の融資のように借入金を返済する必要はありません。
ただし、赤字や債務超過でも必ず利用できるわけではなく、売掛先の信用状態や債権の内容によっては審査に通らない場合があります。
資金ショートが迫っているときは、保有する売掛金が買取対象になるかを早めに確認することが大切です。
売掛金を早く現金化できる
ファクタリングの大きなメリットは、売掛金の本来の入金期日を待たずに現金を確保できることです。
通常の掛取引では、商品やサービスを提供してから代金が入金されるまでに一定の期間が発生します。
この期間が長いと、売上があっても給与や仕入代金の支払いに必要な資金が不足する場合があります。
ファクタリングを利用すれば、売掛金の支払いサイトを実質的に短縮する効果が期待できます。
例えば、60日後に入金予定の売掛金を早期に現金化できれば、当面の運転資金や急な支払いに充てることが可能です。
また、ファクタリング会社によっては、最短即日や数時間での入金に対応するサービスも提供しています。
オンラインで申し込みから契約まで完結するサービスなら、来店や書類の郵送にかかる時間も削減できます。
ただし、実際の入金時間は審査状況や必要書類の提出状況などによって異なります。
さらに、売掛金の額面から手数料が差し引かれるため、受取額は本来の入金額より少なくなります。
資金を確保するまでのスピードと手数料のバランスを確認し、支払いに必要な金額を確保できるか判断しましょう。
取引先に知られずに使える
ファクタリングには、取引先に事前通知せずに利用できる2社間ファクタリングがあります。
2社間ファクタリングは、利用企業とファクタリング会社の2社で契約する方式です。
売掛先が契約に直接関与しないため、通常は事前の承諾を得る必要がありません。
資金ショートが迫っていても、取引先に資金調達の事情を知られたくない場合に活用できます。
一方、3社間ファクタリングは売掛先が契約に関与するため、債権譲渡について通知や承諾が必要になります。
両者の主な違いは、以下のとおりです。
| 比較項目 | 2社間 | 3社間 |
|---|---|---|
| 契約の当事者 | 利用企業・ファクタリング会社 | 利用企業・売掛先・ファクタリング会社 |
| 売掛先の事前承諾 | 原則不要 | 必要 |
| 手数料の傾向 | 比較的高い | 比較的低い |
| 資金化のスピード | 比較的早い | 承諾手続きにより時間がかかる場合がある |
ただし、2社間方式でも債権譲渡登記や契約上の条件によって、売掛先に利用を知られる可能性があります。
また、契約違反などが発生した場合には、売掛先への通知が行われるケースもあります。
そのため、通知の有無や債権譲渡登記の取り扱いを契約前に確認することが重要です。
売掛先の倒産対策になる
ファクタリングは、売掛先の倒産によって売掛金を回収できなくなるリスクへの対策にも活用できます。
通常の掛取引では、売掛先が倒産すると、予定していた代金を受け取れなくなる場合があります。
特に、特定の取引先への売上依存度が高い会社では、1社の倒産によって資金繰りが大きく悪化するおそれがあります。
一方、償還請求権のないファクタリング契約では、売掛先の信用リスクをファクタリング会社へ移転できます。
そのため、売掛金を売却した後に売掛先が倒産しても、原則として利用企業が代金を返還したり、債権を買い戻したりする必要はありません。
ただし、架空債権の譲渡や契約違反などがあった場合は、別途責任が生じる可能性があります。
また、売掛先の経営状態が悪化している場合は、審査に通らなかったり、手数料が高くなったりすることがあります。
金融庁も、売掛金の買戻し義務などを伴う契約が、実質的に貸付けに該当する可能性について注意喚起しています。
利用する際は、償還請求権の有無や契約条件を確認し、売掛先の不払いリスクをどこまで軽減できるかを把握しておきましょう。
資金ショートを防ぐための日頃の対策
資金ショートを防ぐには、資金不足が起きてから対応するのではなく、日頃から現金の流れを把握し、資金繰りを安定させることが重要です。
売上が順調でも、支出の増加や入金遅延によって手元の資金が不足する可能性があります。
特に、資金繰り表の活用、コストや在庫の見直し、売掛金の回収管理を継続することで、資金不足を早期に発見しやすくなります。
資金繰り表で入出金を見える化する
資金ショートを予防するうえで効果的なのが、資金繰り表を作成して将来の入出金を見える化することです。
資金繰り表とは、一定期間の入金予定と支払予定を整理し、将来の現金・預金残高を予測するための管理表です。
売上や利益だけでなく、実際に現金が動く日付と金額を把握できるため、資金不足が発生する時期を事前に確認できます。
例えば、以下のように月ごとの資金状況を整理します。
| 項目 | 4月 | 5月 | 6月 |
|---|---|---|---|
| 月初資金残高 | 300万円 | 350万円 | 250万円 |
| 入金予定 | 500万円 | 400万円 | 600万円 |
| 支払予定 | 450万円 | 500万円 | 480万円 |
| 月末資金残高 | 350万円 | 250万円 | 370万円 |
※上記は説明用の例です。
この例では、5月に支出が入金を上回り、手元の資金が減少することが分かります。
資金繰り表は、少なくとも3か月先まで作成し、入出金の予定が変わるたびに更新することが大切です。
また、月末の残高が十分でも月の途中で資金が不足する場合があるため、支払いが集中する時期は週単位や日単位でも確認しましょう。
コスト・在庫を見直す
資金ショートを防ぐには、不要な支出を減らし、手元に残る現金を増やすことも重要です。
特に、毎月発生する固定費や過剰な在庫は、資金繰りを圧迫する原因になります。
まずは、家賃、通信費、外注費、各種サービスの利用料金などを確認し、削減できる費用がないか見直しましょう。
例えば、利用頻度の低いシステムや重複しているサービスを解約すれば、事業への影響を抑えながら継続的な支出を減らせる可能性があります。
また、在庫を多く抱える事業では、仕入れに使った資金が商品として残り、現金化されるまで時間がかかります。
売れ残りや長期保管の商品が増えると、保管費用も発生し、資金繰りが悪化するおそれがあります。
そのため、販売実績に応じた仕入数量の調整や、不要な在庫の処分を検討することが効果的です。
ただし、過度なコスト削減は品質の低下や売上減少につながる場合があるため、事業への影響も考慮しましょう。
請求漏れ・未入金を確認する
請求漏れや売掛金の回収遅延を防ぐことも、資金ショートの予防につながります。
商品やサービスを提供していても、請求書を発行していなければ、代金の入金が遅れる原因になります。
また、請求書を送付していても、取引先の支払い忘れや事務処理の遅れによって、予定日に入金されない場合があります。
こうした問題を防ぐには、請求書の発行状況と売掛金の入金状況を定期的に確認することが大切です。
具体的には、以下の項目を管理しましょう。
- 請求書の発行日と請求金額
- 売掛先ごとの入金予定日
- 入金済み・未入金の状況
- 支払期日を過ぎた売掛金の有無
例えば、入金予定日を過ぎても振り込みが確認できない場合は、取引先に早めに連絡し、支払い状況を確認します。
未入金を放置すると、回収が遅れるだけでなく、取引先の経営悪化に気づく機会を逃すおそれもあります。
請求から入金確認までの流れを社内で統一し、売掛金を確実に回収できる管理体制を整えることが重要です。
資金ショート対策に使えるファクタリング会社比較
資金ショート対策としてファクタリングを利用する場合は、手数料や入金スピード、買取可能額を比較して会社を選ぶことが重要です。
急いで資金を確保したい場合でも、手数料が高すぎると、その後の資金繰りを圧迫する可能性があります。
ここでは、資金調達のスピードや利用条件に特徴があるファクタリング会社7社を紹介します。
比較表(手数料・入金スピード・買取可能額・個人事業主対応)
ファクタリング会社によって、売掛金を現金化できるまでの時間や手数料、対応する買取金額は異なります。
以下は、各社の公式サイトをもとに整理した比較表です。
| ファクタリング会社 | 手数料 | 入金スピード | 買取可能額 | 個人事業主対応 |
|---|---|---|---|---|
| SoKuMo(ソクモ) | 1%~ | 最短30分 | 10万円~1億円 | 可能 |
| OLTA(オルタ) | 2%~9% | 最短即日 | 下限・上限なし | 可能 |
| QuQuMo(ククモ) | 1%~ | 最短2時間 | 上限なし | 可能 |
| ビートレーディング | 2社間4%~、3社間2%~ | 最短2時間 | 下限・上限なし | 可能 |
| 日本中小企業金融サポート機構 | 1.5%~ | 最短3時間 | 下限・上限なし | 可能 |
| PAYTODAY | 1%~9.5% | 最短30分 | 10万円~上限なし | 可能 |
| GMO BtoB早払い | 1%~10%(請求書買取) | 最短2営業日(審査完了後) | 100万円~5,000万円目安 | 不可 |
※2026年11月時点で確認できた各社の公式情報をもとに作成しています。
※入金スピードは各社が公表する最短の目安であり、審査状況や必要書類によって変動します。
※QuQuMoの手数料上限は非公開です。
また、PAYTODAYとGMO BtoB早払いでは、公式ページによって買取金額の案内に違いがあるため、申し込み前に確認してください。
最短の入金時間だけでなく、実際の手数料と受取金額を確認することが大切です。
例えば、300万円の売掛金を売却する場合、手数料が5%なら受取額は285万円、10%なら270万円となり、15万円の差が生じます。
また、急ぎの資金調達では、支払期日までに入金されるかどうかも重要な判断基準になります。
複数社から見積もりを取り、手数料や契約条件を比較したうえで選びましょう。
SoKuMo(ソクモ)
SoKuMo(ソクモ)は、最短30分での入金に対応するオンライン型のファクタリングサービスです。
独自の審査基準を活用した審査とオンラインでの手続きにより、売掛金の入金期日を待たずに資金を確保できる可能性があります。
手数料は1%~で、買取可能額は10万円~1億円と案内されています。
法人だけでなく個人事業主も利用でき、2社間ファクタリングによって売掛先への事前通知を避けた資金調達にも対応しています。
また、必要に応じてオンライン面談を利用できるため、初めてファクタリングを利用する場合でも、契約条件について担当者に直接相談できます。
赤字決算や銀行融資を受けられない状況でも相談できる点も特徴です。
ただし、審査では売掛先の信用力や取引内容などが確認されるため、必ず利用できるわけではありません。
急な仕入代金や外注費の支払いに備えたい会社や、売掛金の回収までの期間を短縮したい会社にとって、検討しやすいサービスです。
他社からの乗り換えにも対応しているため、現在の手数料が高いと感じている場合は、見積もりを比較してみるとよいでしょう。
ほか各社の紹介
SoKuMo以外にも、資金ショート対策に活用できるファクタリング会社があります。
各社で手数料や利用条件が異なるため、資金不足までの期間や売掛金の金額に合わせて比較することが大切です。
OLTA(オルタ)
OLTAは、申し込みから契約までオンラインで完結するクラウドファクタリングサービスです。
手数料は2%~9%で、買取金額に下限・上限を設けていません。
必要書類がそろってから原則1営業日以内に見積もり結果が案内され、最短即日の入金に対応しています。
手数料の上限が明示されているため、費用の目安を把握しやすいことが特徴です。
請求書の一部買取にも対応しており、必要な金額に応じた資金調達を検討できます。
QuQuMo(ククモ)
QuQuMoは、最短2時間で売掛金を現金化できるオンライン型のファクタリングサービスです。
手数料は1%からで、買取金額の上限は設けられていません。
原則として請求書と通帳の2点を中心に申し込みができ、契約には電子契約サービスを利用します。
また、2社間ファクタリングに対応しており、売掛先への事前通知を避けながら資金を確保したい場合にも検討できます。
ただし、手数料の上限は公表されていないため、見積もりで確認する必要があります。
ビートレーディング
ビートレーディングは、2社間・3社間ファクタリングの両方に対応する資金調達サービスです。
手数料は2社間が4%から、3社間が2%からで、入金までの時間は最短2時間とされています。
買取金額に下限・上限を設けておらず、少額から高額まで幅広い売掛金に対応しています。
また、請求書だけでなく、注文書を利用した資金調達にも対応している点が特徴です。
取引先との契約状況や必要な資金額に応じて、複数の方法を検討したい会社に向いています。
日本中小企業金融サポート機構
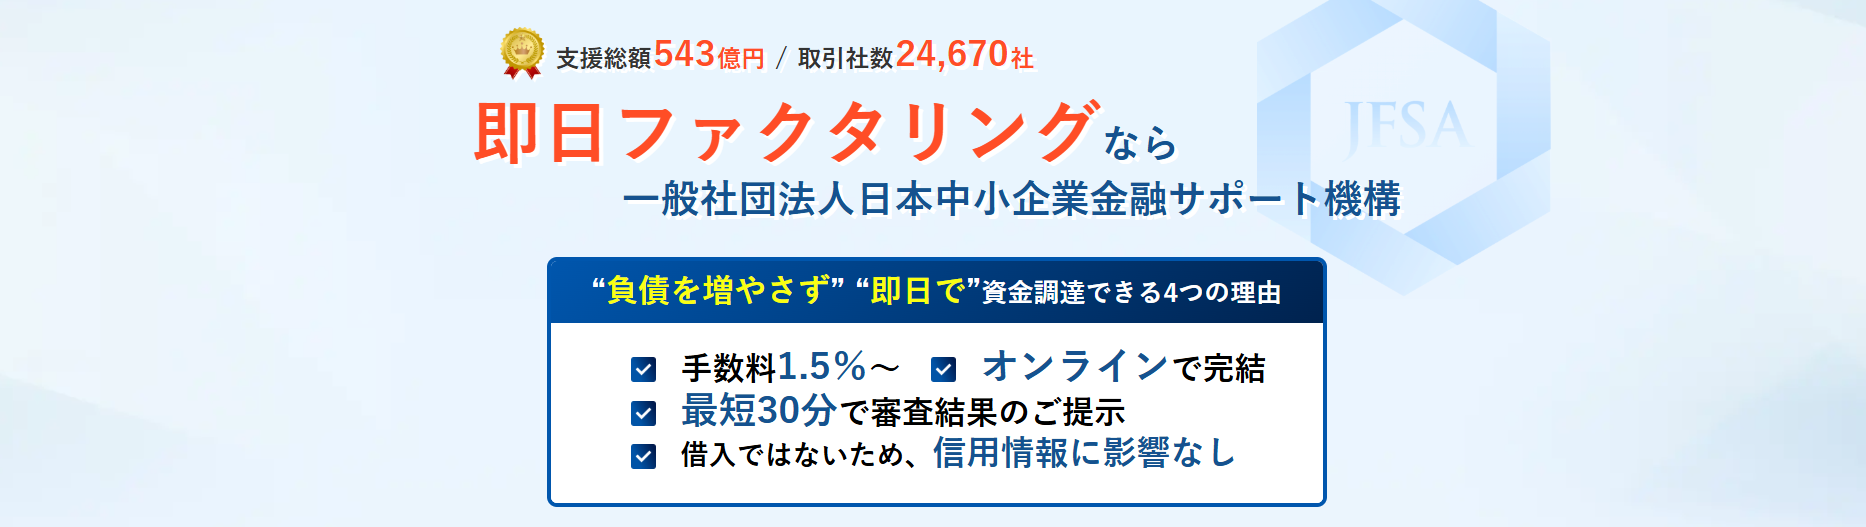
一般社団法人日本中小企業金融サポート機構は、手数料1.5%からのファクタリングサービスを提供しています。
申し込みから最短3時間での入金に対応し、買取金額に下限・上限を設けていません。
2社間と3社間の両方に対応しており、売掛金の内容や希望する資金調達額に応じて相談できます。
また、必要書類は原則として売掛金に関する資料と口座の入出金履歴です。
少額の資金調達からまとまった運転資金の確保まで、幅広く相談したい場合に検討できます。
PAYTODAY
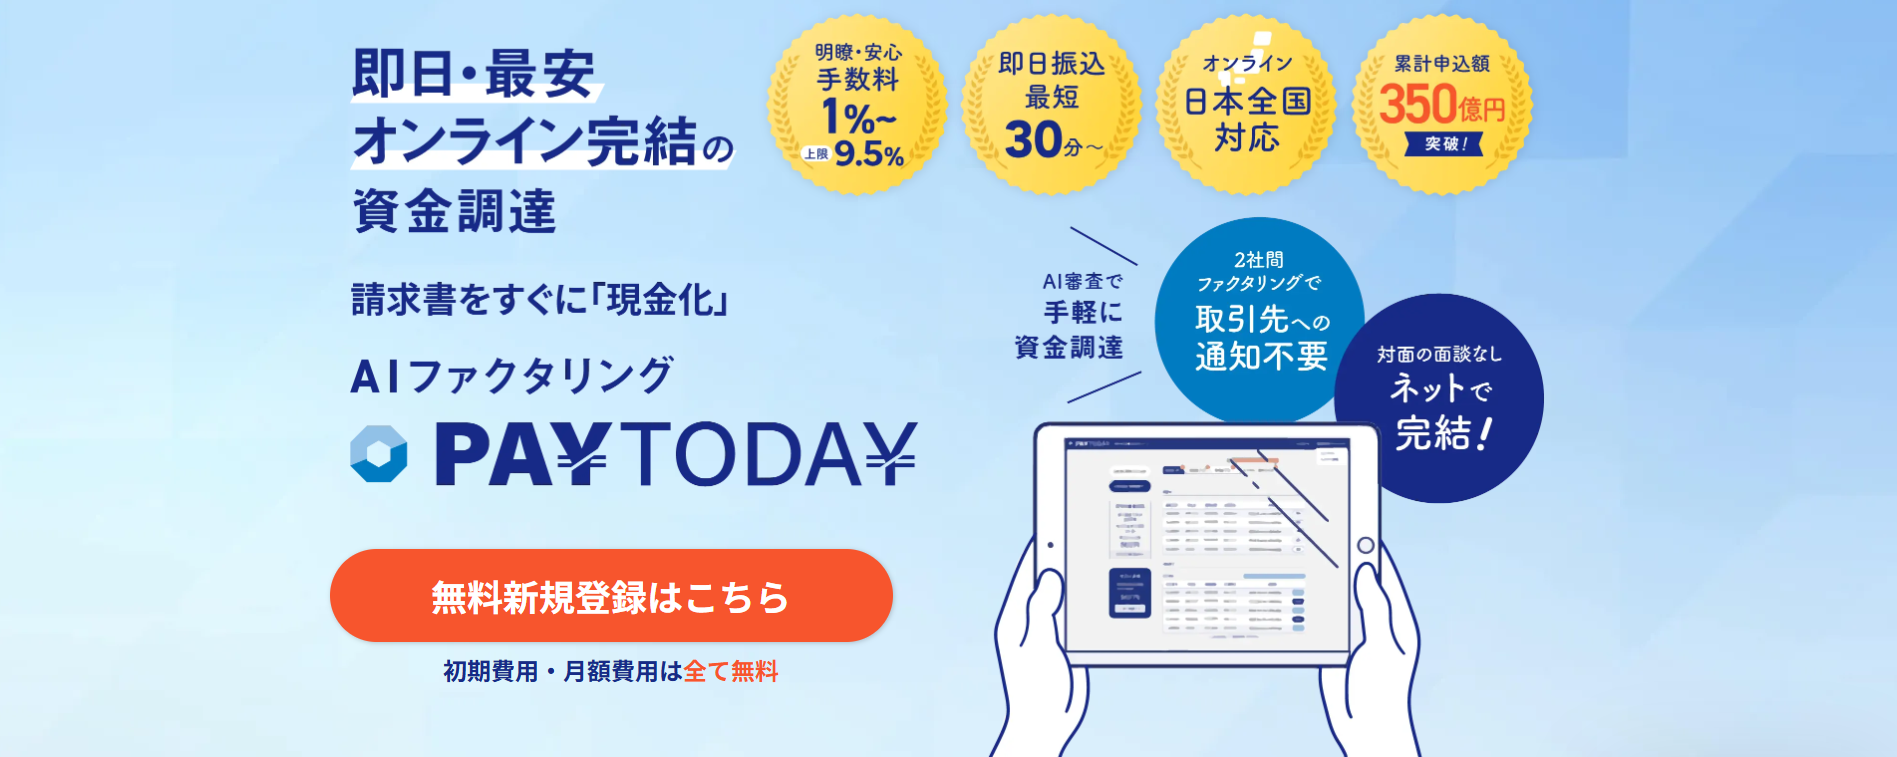
PAYTODAYは、AI審査を活用し、最短30分での入金を案内するファクタリングサービスです。
手数料は1%~9.5%で、オンラインでの申し込みから契約まで対応しています。
原則として対面での面談は不要で、法人や個人事業主が利用できます。
また、債権譲渡登記を行わない方針を案内している点も特徴です。
手数料の上限と入金スピードの両方を重視して比較したい場合に候補となります。
ただし、公式FAQでは現金化まで最短1営業日以内とも案内されているため、実際の入金予定日は確認しましょう。
GMO BtoB早払い
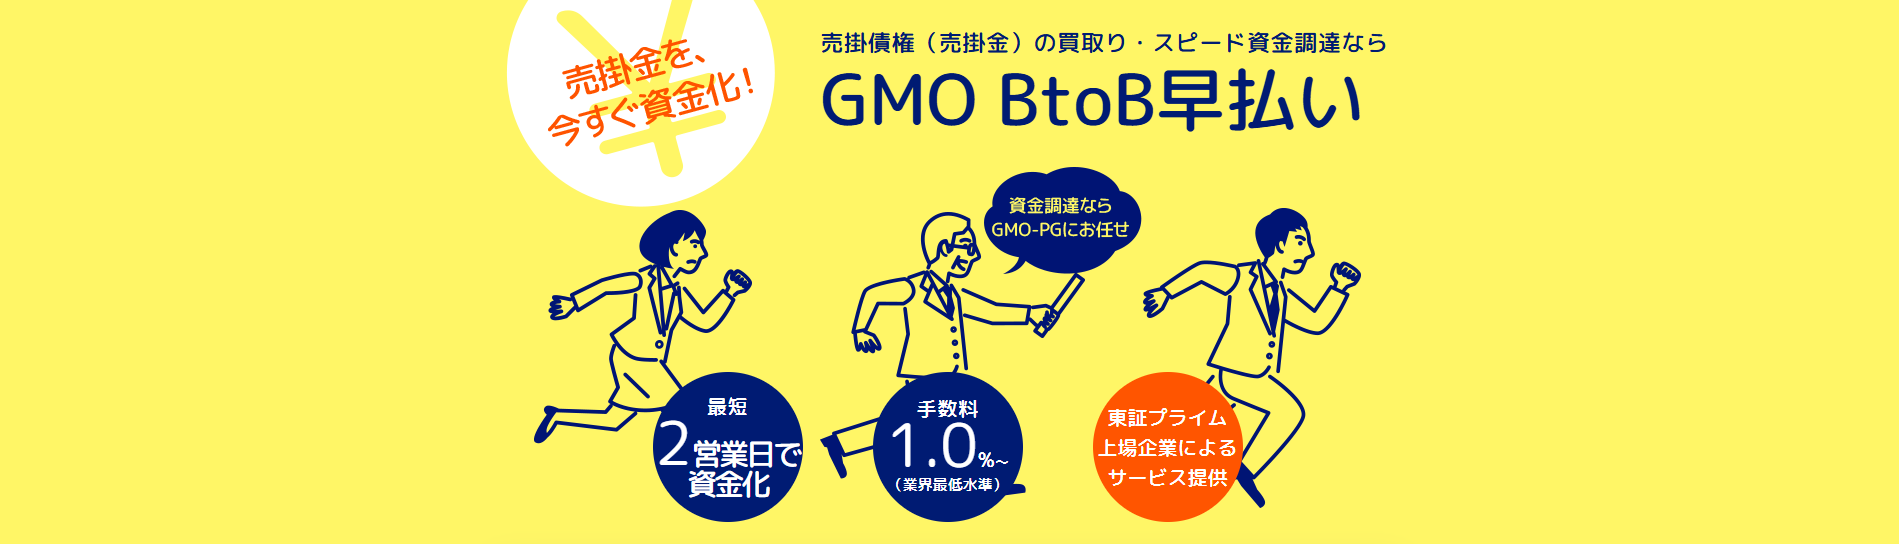
GMO BtoB早払いは、GMOペイメントゲートウェイが提供する法人向けのファクタリングサービスです。
請求書買取の手数料は1%~10%で、買取金額は1回あたり100万円~5,000万円が目安とされています。
審査完了後、最短2営業日で入金されるため、即日での資金調達には向いていません。
一方、請求書だけでなく注文書の買取にも対応しており、受注段階から資金を確保できる可能性があります。
支払いまで数日以上の余裕があり、仕入れや大型案件の運転資金を調達したい法人に適しています。
資金ショートしそうなときの相談先
資金ショートが予想される場合は、自社だけで解決しようとせず、公的機関や資金繰りに詳しい専門家へ早めに相談することが重要です。
資金不足の原因や経営状況に応じて、融資制度の活用や返済条件の見直し、経営改善などの支援を受けられる場合があります。
日本政策金融公庫などの公的機関
資金ショートへの対策を検討する際は、日本政策金融公庫や中小企業向けの公的支援機関に相談する方法があります。
日本政策金融公庫は、政府が全額出資する政策金融機関であり、中小企業などを対象に事業資金の融資を行っています。
運転資金の不足や経営環境の悪化など、会社の状況に応じた融資制度について相談できます。
また、各都道府県に設置されているよろず支援拠点では、資金繰りを含む経営上の悩みを無料で相談できます。
借入金の返済負担が大きい場合や、経営の立て直しが必要な場合は、中小企業活性化協議会も相談先の1つです。
主な相談先と支援内容は以下のとおりです。
| 相談先 | 主な支援内容 |
|---|---|
| 日本政策金融公庫 | 運転資金の融資相談、返済に関する相談 |
| よろず支援拠点 | 資金繰りの改善、経営全般の無料相談 |
| 中小企業活性化協議会 | 経営改善計画の策定、事業再生に関する支援 |
| 信用保証協会 | 金融機関から融資を受ける際の信用保証 |
中小企業庁では、資金繰りに関する相談窓口や支援制度を案内しています。
ただし、公的融資には審査があり、相談した当日に資金を受け取れるとは限りません。
そのため、支払期日が迫っている場合は、必要な資金額と期限を伝え、ほかの資金調達方法も並行して検討することが大切です。
税理士・中小企業診断士などの専門家
資金ショートが予想される場合は、税理士や中小企業診断士などの専門家に相談することも有効です。
資金不足の原因を客観的に分析してもらうことで、経営状況に合った改善策を見つけやすくなります。
税理士は、決算書や資金繰り表などをもとに、収支の状況や今後の資金不足について助言できます。
特に、税金の納付が難しい場合は、猶予制度の利用や申請手続きについて相談することも可能です。
一方、中小企業診断士は、経営全体の課題を分析し、売上改善やコスト削減、事業計画の見直しなどを支援します。
例えば、毎月の売上は安定しているのに資金が不足する場合、支払いサイトの長さや固定費の負担などを確認し、改善策を検討できます。
また、借入金の返済が資金繰りを圧迫している場合は、金融機関との返済条件の見直しに向けた準備について助言を受けられることもあります。
専門家への相談には費用が発生する場合もあるため、相談内容と料金を事前に確認しましょう。
資金ショートが深刻化する前に相談することで、選べる対策の幅を広げられます。
資金ショートに関するよくある質問
資金ショートが迫っていると、倒産までの期間や融資を受けられる可能性について不安を感じることがあります。
ここでは、資金ショートに関する代表的な2つの質問に回答します。
資金ショートするとすぐ倒産する?
資金ショートが発生したからといって、必ずすぐに倒産するわけではありません。
一時的な資金不足であれば、支払条件の調整や売掛金の回収、資金調達によって経営を立て直せる可能性があります。
例えば、売掛金の入金が数日遅れたことで支払いが難しくなっても、取引先と支払期日の変更について合意できれば、当面の資金不足を解消できる場合があります。
ただし、支払いの遅延が続くと、取引先からの信用低下や仕入れの停止、金融機関との取引への悪影響が生じるおそれがあります。
また、手形や小切手の不渡りなどが発生した場合は、事業継続に深刻な影響を及ぼす可能性があります。
そのため、資金ショートに気づいた段階で不足金額と支払期日を確認し、早めに対応することが重要です。
資金ショートしてからでも融資は受けられる?
資金ショートが発生した後でも、融資を受けられる可能性はあります。
ただし、融資の可否は会社の経営状況や借入状況、今後の返済能力などをもとに審査されます。
すでに借入金の返済が遅れている場合や、資金繰りの改善が見込めない場合は、審査が厳しくなる可能性があります。
日本政策金融公庫などでも事業資金の相談を受け付けていますが、融資には審査や契約手続きが必要であり、希望する日までに入金されるとは限りません。
融資を相談する際は、資金繰り表や決算書などを準備し、資金不足の原因と今後の返済計画を説明できるようにしましょう。
また、売掛金を保有している場合は、ファクタリングによる早期現金化を並行して検討する方法もあります。
必要な資金額と支払期日を明確にし、実行可能な資金調達方法を選ぶことが大切です。
まとめ
資金ショートとは、会社が支払いに必要な現金や預金を確保できなくなる状態です。
売上が順調で利益が出ていても、売掛金の入金遅延や支出の増加によって発生する可能性があります。
資金ショートが予想される場合は、まず入出金予定を確認し、不足する金額と支払期日を明確にすることが重要です。
そのうえで、支払条件の見直しや金融機関への融資相談、資産売却など、自社の状況に合った対策を検討しましょう。
また、入金前の売掛金を保有している場合は、ファクタリングを利用して早期に現金化する方法もあります。
ファクタリングは借入れとは異なる方法で資金を確保できますが、手数料や契約条件を十分に確認する必要があります。
さらに、資金ショートを繰り返さないためには、資金繰り表の作成やコスト削減、売掛金の回収管理など、日頃からの予防策が欠かせません。
資金不足に気づいた段階で早めに行動することが、事業を守るための第一歩です。
資金ショートへの不安がある場合は、必要な資金額と期限を整理し、公的機関や専門家への相談も活用しながら、無理のない資金調達方法を選びましょう。